¿Puede un extranjero comprar realmente una vivienda en España sin vivir allí? ¿Es tan sencillo como encontrar el apartamento adecuado y firmar un contrato, o existen trámites legales que pueden sorprender a los compradores internacionales? Si sueñas con tener un piso en Valencia, una villa en la Costa del Sol o una propiedad de inversión en Barcelona, estas son algunas de las primeras preguntas que te surgirán. Y las respuestas no siempre coinciden con lo que explican las guías antiguas.
Detrás de cada compraventa hay detalles prácticos que influyen en tu presupuesto y en los riesgos que asumes. ¿Qué documentos necesitas antes de presentar una oferta? ¿Cuánto aumentan el precio los impuestos y los gastos adicionales? ¿Cambian según la comunidad autónoma? ¿Influye que seas residente, no residente o ciudadano de un país de la Unión Europea? ¿Y qué cambió tras la desaparición de la Golden Visa en 2025, cuando muchos compradores pensaban que adquirir una vivienda también les permitiría obtener la residencia? A esto se suma una cuestión que preocupa a muchos inversores en 2026: ¿cuáles son las últimas novedades sobre los impuestos aplicables a los compradores no comunitarios y cómo pueden afectar a sus planes?
En esta guía, el equipo de KN Global Services (KNGS) explica paso a paso cómo comprar una propiedad en España siendo extranjero en 2026. Analizamos tus derechos como comprador, los requisitos legales, todo el proceso desde la oferta hasta la escritura, los costes reales y los errores que pueden convertir una buena oportunidad en un problema costoso. Sigue leyendo para saber exactamente qué debes esperar antes de entregar una señal.
¿Pueden los extranjeros comprar propiedades en España en 2026?
Sí. España no establece restricciones generales a la propiedad inmobiliaria por parte de extranjeros. Tanto los ciudadanos de la UE como los de países extracomunitarios pueden adquirir propiedades en pleno dominio, vivan o no en España. No existe ningún límite por nacionalidad ni es necesario cumplir un periodo mínimo de estancia antes de comprar. El único requisito legal obligatorio para el comprador extranjero es disponer de un NIE, el Número de Identidad de Extranjero utilizado para los trámites fiscales y las operaciones legales.
Un número reducido de propiedades situadas en zonas vinculadas a la defensa nacional puede requerir una autorización previa para compradores de fuera de la UE. Esta situación es poco habitual en las compraventas residenciales ordinarias, y tu abogado puede comprobar si existe esta obligación durante la revisión legal de la propiedad.
Lo que te permite la propiedad de una vivienda y lo que no es una fuente habitual de confusión:
| Ser propietario te da derecho a… | Ser propietario no te da derecho a… |
|---|---|
| Tener la titularidad legal plena de la propiedad | Obtener un permiso de residencia |
| Alquilar, vender o transmitir la propiedad a tus herederos | Permanecer en España más allá de los límites de estancia permitidos por tu visado |
| Acceder al régimen fiscal español aplicable a los inmuebles | Obtener automáticamente la residencia fiscal o la nacionalidad española |
Desde que la Golden Visa dejó de estar vigente el 3 de abril de 2025, comprar una vivienda en España ya no permite obtener la residencia. Los visitantes que pueden entrar sin visado generalmente pueden permanecer hasta 90 días dentro de cualquier periodo de 180 días. Para vivir en España durante más tiempo, necesitas un permiso de residencia, como el visado para nómadas digitales o el visado no lucrativo.
También es posible que hayas leído sobre una propuesta de impuesto del 100 % para las compras inmobiliarias realizadas por compradores no residentes de fuera de la UE. En 2026 se trata de una propuesta del Gobierno, dirigida principalmente a las viviendas de segunda mano, que todavía no se ha convertido en ley. Conviene seguir su evolución antes de comprometerte con una compra, especialmente si eres un ciudadano extracomunitario no residente.
Proceso paso a paso para comprar una propiedad en España siendo extranjero
El orden habitual del proceso es obtener el NIE, abrir una cuenta bancaria, realizar las comprobaciones legales, firmar un contrato de arras y formalizar la escritura. Saltarse pasos o realizarlos en un orden incorrecto es una de las causas más frecuentes de retrasos.
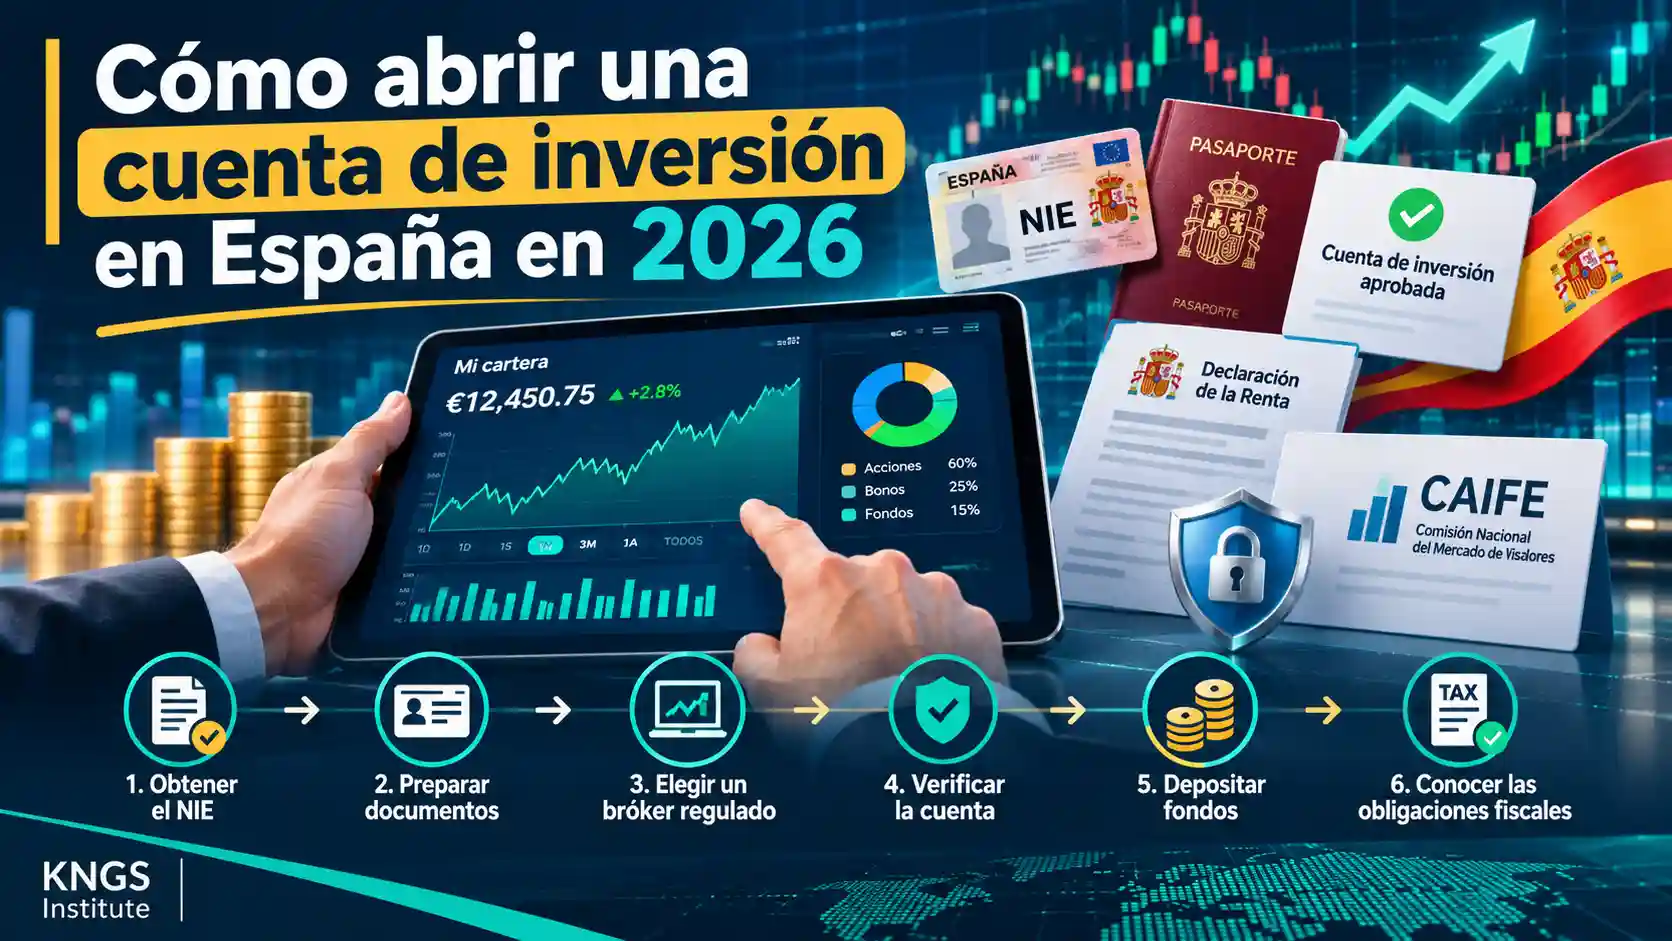
Obtener el número NIE
El NIE es el primer requisito. Puedes solicitarlo en un consulado español, en una comisaría de policía en España o a través de un abogado que actúe mediante un poder notarial. El trámite suele tardar entre una y cuatro semanas. La tasa es de aproximadamente 12 €.
Los no residentes solicitan un NIE de no residente. Si vas a pasar más de 183 días al año en España, es posible que debas registrarte como residente.
Abrir una cuenta bancaria en España
Necesitas una cuenta bancaria española para realizar el pago de la señal, abonar los gastos de notaría y los impuestos, y domiciliar los suministros. Para abrir una cuenta de no residente normalmente necesitas el NIE y el pasaporte. Algunos bancos también solicitan un certificado de no residencia, que debe renovarse cada dos años. Prepárate para justificar el origen de tus fondos.
Comprobaciones legales y nota simple
Antes de entregar cualquier cantidad, solicita una nota simple del Registro de la Propiedad. Este documento permite conocer quién es el verdadero propietario, así como las hipotecas, embargos y otras cargas que puedan afectar al inmueble. Tu abogado también debería comprobar:
- Certificación catastral y situación urbanística, especialmente si se trata de una propiedad rústica.
- Licencia de primera ocupación y cédula de habitabilidad.
- Certificado de eficiencia energética.
- Cuotas de la comunidad de propietarios y posibles deudas del Impuesto sobre Bienes Inmuebles (IBI), ya que algunas pueden afectar al propio inmueble.
Solicita la nota simple antes de negociar. Cualquier carga que aparezca en ella puede justificar una reducción del precio.
Firmar el contrato de reserva o de arras
Una vez acordado el precio, se firma un contrato de reserva o, más habitualmente, un contrato de arras, que es un contrato privado vinculante. La señal suele representar aproximadamente el 10 % del precio de compraventa. Si el comprador se retira, generalmente pierde la cantidad entregada. Si es el vendedor quien desiste, normalmente debe devolver el doble.
El contrato establece la fecha de formalización de la compraventa, que suele fijarse entre cuatro y ocho semanas después, y debería especificar quién asume cada gasto.
Formalizar la escritura pública ante notario
La compraventa se completa mediante la firma de la escritura pública ante notario. El notario verifica la identidad de las partes y sus firmas, pero no investiga el estado físico ni la situación jurídica del inmueble. Por eso son tan importantes las comprobaciones realizadas previamente por tu abogado. Los pagos suelen efectuarse mediante transferencia bancaria o cheque bancario, ya que el uso de efectivo está muy limitado y sujeto a controles de prevención del blanqueo de capitales.
Inscribir la propiedad y pagar los impuestos
Después de la firma, se presenta la escritura en el Registro de la Propiedad y se liquidan los impuestos de la compraventa, normalmente dentro de un plazo de 30 días. Las viviendas de segunda mano están sujetas al Impuesto sobre Transmisiones Patrimoniales (ITP), que suele situarse entre el 6 % y el 10 %, dependiendo de la comunidad autónoma. Las viviendas de obra nueva están sujetas al 10 % de IVA, además del Impuesto sobre Actos Jurídicos Documentados (AJD). Los gastos de notaría suelen oscilar entre 600 € y 1.000 €, mientras que los del Registro de la Propiedad se sitúan aproximadamente entre 400 € y 650 €. Por tanto, los gastos totales de adquisición suelen alcanzar entre el 10 % y el 14 % del precio.
Documentación necesaria para compradores extranjeros
La mayoría de los documentos son los mismos para los compradores de la UE y de fuera de ella. No obstante, los compradores extracomunitarios suelen estar sujetos a controles más estrictos de prevención del blanqueo de capitales, por lo que conviene preparar la documentación con mayor antelación.
| Documento | Finalidad |
|---|---|
| Pasaporte (original y copia) | Acreditar la identidad |
| NIE | Identificación fiscal obligatoria |
| Datos de una cuenta bancaria española | Realizar pagos y abonar impuestos |
| Justificante de fondos (extractos bancarios) | Acreditar la capacidad de pago |
| Declaración del origen de los fondos | Cumplir la normativa contra el blanqueo de capitales |
| Preaprobación hipotecaria (si solicitas financiación) | Confirmar el presupuesto disponible |
Documentación adicional que conviene preparar:
- Poder notarial: si no puedes acudir personalmente a la notaría, necesitarás un poder notarial. Si se otorga en el extranjero, puede requerir apostilla y traducción al español.
- Justificantes de ingresos o declaraciones de impuestos: suelen solicitarse para comprobar el origen de los fondos y estudiar las solicitudes de hipoteca.
- Traducciones juradas: para los documentos que no estén redactados en español, especialmente los expedidos fuera de la UE.
- Información sobre el estado civil: puede influir en la forma en que se inscribe la propiedad.
Los no residentes pueden obtener hipotecas en España, pero los bancos suelen financiar entre el 60 % y el 70 % del valor del inmueble. Por tanto, necesitas aportar una cantidad mayor de dinero propio. Si compras una vivienda de 300.000 € con una financiación del 60 %, necesitarías aproximadamente 120.000 € en efectivo, además de los impuestos y los gastos de compraventa.
Si eres ciudadano de un país de fuera de la UE, reúne estos documentos aproximadamente 30 días antes de la firma para evitar que las comprobaciones y las traducciones retrasen la cita con el notario.
Costes de comprar una propiedad en España en 2026 | Impuestos y gastos
Comprar una propiedad en España implica mucho más que pagar el precio acordado. Dependiendo de si eliges una vivienda de obra nueva o de segunda mano, tendrás que abonar diferentes impuestos, además de los gastos de notaría, Registro de la Propiedad y asesoramiento jurídico. Como orientación general para elaborar tu presupuesto, los compradores extranjeros deberían reservar aproximadamente entre un 10 % y un 14 % adicional sobre el precio de compra. No obstante, la cantidad definitiva dependerá de la comunidad autónoma, el tipo de inmueble y las posibles reducciones fiscales aplicables.
Las dos principales categorías de impuestos son el ITP (Impuesto sobre Transmisiones Patrimoniales), aplicable a la mayoría de las viviendas de segunda mano, y el IVA, junto con el AJD, para las viviendas de obra nueva.
Tipos del ITP por comunidad autónoma
El ITP se paga normalmente al comprar una vivienda de segunda mano a un vendedor particular. Cada comunidad autónoma establece sus propios tipos impositivos y algunas aplican escalas progresivas o tipos reducidos para determinados compradores que cumplen los requisitos.
Por ejemplo, si compras una vivienda de segunda mano por 250.000 € y se aplica un tipo fijo de ITP del 7 %, el impuesto ascendería a 17.500 €. Sin embargo, el tipo aplicable y la base imponible deben comprobarse teniendo en cuenta la ubicación del inmueble y la fecha de la operación.
Antes de firmar, comprueba si la comunidad autónoma ofrece tipos reducidos para compradores de primera vivienda, jóvenes, familias numerosas u otros colectivos que cumplan determinadas condiciones. Recuerda también que la base imponible puede ser superior al precio acordado si el valor de referencia oficial del inmueble es más elevado.
IVA y AJD en viviendas de obra nueva
Cuando compras una vivienda de nueva construcción directamente a una promotora, generalmente debes pagar:
- IVA: el 10 % del precio de compra para las viviendas residenciales ordinarias.
- AJD: un impuesto autonómico que suele oscilar aproximadamente entre el 0,5 % y el 1,5 %, dependiendo de la ubicación y de la normativa aplicable.
Por ejemplo, si compras un apartamento de obra nueva por 250.000 €, pagarás 25.000 € de IVA. Si el tipo aplicable del AJD es del 1,5 %, tendrás que abonar otros 3.750 €.
En las Islas Canarias se aplica el IGIC en lugar del IVA peninsular, por lo que el cálculo de los impuestos es diferente.
Gastos de notaría, Registro de la Propiedad y asesoramiento jurídico
Además de los impuestos de compraventa, debes reservar dinero para los gastos administrativos y profesionales necesarios para completar la operación.
| Gasto | Estimación habitual para el presupuesto |
|---|---|
| Gastos de notaría | 600–1.000 € |
| Registro de la Propiedad | 400–650 € |
| Abogado inmobiliario independiente | Aproximadamente el 1 % del precio de compra, a veces con unos honorarios mínimos |
| Gestoría | 300–500 € |
Estas cantidades son estimaciones orientativas, no tarifas fijas. Los honorarios notariales y registrales están regulados, mientras que los abogados y las gestorías establecen sus propios precios.
En una propiedad de 250.000 €, los gastos adicionales pueden representar, por tanto, una cantidad considerable. Solicita un desglose por escrito antes de firmar el contrato de reserva para saber exactamente cuánto dinero necesitas.
Diferencias fiscales entre las comunidades autónomas de España
Los impuestos de compraventa pueden variar considerablemente según el lugar donde compres. Dos apartamentos con el mismo precio pueden generar facturas fiscales diferentes simplemente por encontrarse en comunidades autónomas distintas.
La siguiente tabla muestra los tipos generales de ITP para viviendas de segunda mano en algunos de los destinos más populares en 2026:
| Comunidad autónoma | Tipo general de ITP para viviendas de segunda mano |
|---|---|
| Andalucía | 7 % |
| Madrid | 6 % |
| Cataluña | 10 % hasta 600.000 €; después, tipos progresivos del 11 %, 12 % y 13 % |
| Comunidad Valenciana | 9 % desde junio de 2026 |
| Islas Baleares | Tipos progresivos del 8 % al 13 % |
| Islas Canarias | 6,5 % |
Estos son tipos generales y no necesariamente los que se aplican a todos los compradores. Pueden existir tipos reducidos, exenciones y condiciones especiales.
¿Cómo afectan los tipos autonómicos a tu presupuesto?
Imaginemos que compras una vivienda de segunda mano valorada en 250.000 €:
| Ubicación | ITP general | Impuesto a pagar |
|---|---|---|
| Madrid | 6 % | 15.000 € |
| Andalucía | 7 % | 17.500 € |
| Valencia | 9 % | 22.500 € |
| Cataluña | 10 % | 25.000 € |
La diferencia entre Madrid y Cataluña es de 10.000 €, aunque el precio de compra sea exactamente el mismo.
En las viviendas de obra nueva, el tipo general de IVA residencial suele ser del 10 %, pero el AJD también varía según la comunidad autónoma. Como tipos generales orientativos, Andalucía aplica un 1,2 %, mientras que el tipo general de Madrid es del 0,75 %. El resto de comunidades tiene sus propios tipos y categorías reducidas.
Importante: la tabla ofrece una comparación general y no sustituye al cálculo fiscal específico de cada operación. En particular, Cataluña y las Islas Baleares aplican escalas progresivas de ITP, por lo que el impuesto final no siempre puede calcularse multiplicando todo el precio de compra por un único porcentaje.
Comprar una propiedad a distancia | Poder notarial y compraventa sin viajar
No siempre es necesario viajar a España para comprar una propiedad. Los compradores extranjeros pueden realizar gran parte del proceso, o incluso toda la operación, a distancia, designando a un representante legal mediante un poder notarial (Poder Notarial).
Esta opción resulta especialmente útil para inversores internacionales, personas que compran una segunda residencia y compradores que no pueden acudir personalmente a la cita con el notario.
¿Cómo funciona un poder notarial?
Un poder notarial autoriza a otra persona, normalmente tu abogado inmobiliario en España, a realizar determinadas actuaciones legales en tu nombre.
En función de su contenido, tu representante puede estar autorizado para:
- Solicitar tu NIE y obtener los certificados correspondientes.
- Abrir o gestionar una cuenta bancaria en España.
- Firmar los contratos de reserva y de arras.
- Realizar pagos y presentar las liquidaciones de impuestos de la compraventa.
- Firmar la escritura pública ante el notario español.
- Inscribir la propiedad a tu nombre en el Registro de la Propiedad.
Requisitos de apostilla y traducción
Si otorgas el poder notarial fuera de España, el procedimiento dependerá del lugar donde lo firmes.
- Ante un consulado español: puedes firmar el documento ante un funcionario consular español que ejerza funciones notariales. Por lo general, no se necesita apostilla.
- Ante un notario extranjero: normalmente necesitarás una Apostilla de La Haya si el país participa en el convenio. También puede ser necesaria una traducción jurada al español.
Antes de firmar, pide a tu abogado español que prepare o revise el documento. Su redacción debe definir claramente las facultades del representante y limitar su actuación a la operación prevista.
Por lo general, es preferible utilizar un poder especial frente a uno amplio que conceda facultades sin restricciones.
Consejos prácticos para comprar sin viajar
Comprar a distancia exige prestar una atención especial a las comprobaciones y a la seguridad de los pagos.
- Contrata a un abogado inmobiliario español independiente, en lugar de confiar exclusivamente en la agencia inmobiliaria.
- Solicita la nota simple más reciente y verifica la identidad del vendedor y la titularidad del inmueble.
- Encarga una inspección independiente de la propiedad.
- Confirma los datos de la cuenta bancaria directamente con tu abogado, utilizando un canal de comunicación verificado.
- Obtén copias de la escritura firmada, los justificantes de pago de impuestos y la confirmación de la inscripción registral.
Comprar a distancia puede ahorrar tiempo y gastos de desplazamiento, pero no debe implicar renunciar a las comprobaciones legales independientes.
Hipotecas para compradores extranjeros no residentes
Los extranjeros no necesitan convertirse en residentes españoles para solicitar una hipoteca. Los bancos españoles ofrecen financiación a compradores internacionales, tanto ciudadanos de la UE como de países extracomunitarios, aunque las condiciones suelen ser más estrictas para los no residentes.
La principal diferencia está en la cantidad que puedes solicitar. Mientras que los residentes pueden conseguir hipotecas que cubran hasta el 80 % del valor de una propiedad, los compradores no residentes suelen obtener una financiación de aproximadamente el 60 % al 70 %. El porcentaje definitivo depende del banco, los ingresos del solicitante, su nacionalidad, las deudas existentes y la tasación del inmueble.
¿Qué entrada necesitan los compradores no residentes?
Imaginemos una propiedad con un precio de 300.000 €:
| Financiación | Importe de la hipoteca | Aportación propia |
|---|---|---|
| 60 % | 180.000 € | 120.000 € |
| 65 % | 195.000 € | 105.000 € |
| 70 % | 210.000 € | 90.000 € |
Estas cantidades cubren únicamente el precio de la vivienda. También necesitas disponer de dinero suficiente para pagar los impuestos de compraventa, los honorarios legales, los gastos de notaría y otros costes.
Por ejemplo, con una hipoteca del 70 %, necesitarías aportar inicialmente al menos 90.000 €, además de los gastos de adquisición.
Documentos necesarios para solicitar una hipoteca en España
Los bancos suelen solicitar documentación personal y financiera para evaluar tu capacidad de devolución del préstamo.
Entre los requisitos habituales se encuentran:
- Pasaporte y número NIE.
- Nóminas recientes o justificantes de ingresos como trabajador autónomo.
- Contrato de trabajo o documentación de registro de la actividad empresarial.
- Extractos bancarios, generalmente de los últimos tres a seis meses.
- Declaraciones de la renta recientes del país de residencia.
- Información sobre préstamos y compromisos financieros existentes.
- Historial o informe de solvencia crediticia, cuando esté disponible.
- Tasación del inmueble y contrato de compraventa.
Los documentos expedidos fuera de España pueden necesitar traducción o certificaciones adicionales.
Tipos de interés y condiciones hipotecarias
Los bancos españoles ofrecen hipotecas a tipo fijo, variable y mixto. La opción más adecuada depende de la estabilidad de tus ingresos, tus planes financieros y tu tolerancia a los cambios en las cuotas mensuales.
Antes de aceptar una oferta, compara los siguientes aspectos:
- TAE (Tasa Anual Equivalente): permite evaluar el coste anual total de la financiación, incluidos los gastos correspondientes.
- Plazo de amortización: las hipotecas para no residentes suelen tener plazos de devolución más cortos que algunos productos destinados a residentes.
- Comisiones por amortización anticipada: comprueba las condiciones para devolver la hipoteca antes del plazo previsto.
- Productos y requisitos adicionales: algunos bancos ofrecen tipos de interés más bajos a cambio de contratar seguros u otros productos bancarios.
También es importante comprobar la tasación del banco. Si el valor de tasación es inferior al precio acordado, la entidad puede calcular el porcentaje de financiación sobre el valor más bajo. En ese caso, tendrás que aportar más dinero de tu bolsillo para cubrir la diferencia.
Antes de firmar una hipoteca, solicita un desglose completo y por escrito del tipo de interés, las cuotas mensuales, los gastos asociados y las condiciones de concesión. Así podrás conocer el compromiso financiero real, en lugar de fijarte únicamente en el tipo de interés anunciado.
Gastos recurrentes y obligaciones fiscales después de la compra
Comprar una propiedad en España no pone fin a tus responsabilidades económicas. Aunque vivas en el extranjero y utilices tu vivienda española únicamente durante las vacaciones, tendrás que pagar determinados impuestos anuales y gastos de propiedad. Estas obligaciones también afectan a los no residentes, aunque su tratamiento fiscal es diferente.
Los principales gastos recurrentes incluyen el IBI (Impuesto sobre Bienes Inmuebles), el Impuesto sobre la Renta de no Residentes, las cuotas de comunidad, los suministros, el mantenimiento y el seguro del inmueble. Si alquilas la propiedad, también tendrás obligaciones fiscales adicionales sobre los ingresos del alquiler.
IBI e impuestos municipales
El IBI (Impuesto sobre Bienes Inmuebles) es un impuesto municipal anual que paga el propietario registrado del inmueble. El ayuntamiento lo calcula tomando como referencia el valor catastral de la propiedad, no su precio de mercado.
El tipo aplicable varía según el municipio y la clasificación del inmueble. Como estimación general para elaborar un presupuesto, los propietarios suelen pagar varios cientos de euros al año, aunque las viviendas más grandes y las situadas en zonas caras pueden generar importes superiores.
Otros posibles gastos municipales incluyen:
- Tasas de recogida de residuos: algunos ayuntamientos cobran este servicio por separado.
- Contribuciones especiales: en ocasiones, los propietarios pueden tener que asumir determinados gastos municipales relacionados con obras de infraestructura o mejoras.
- Plusvalía municipal: este impuesto suele ser relevante cuando se vende o transmite una propiedad urbana, no como impuesto ordinario anual por ser propietario.
Antes de comprar, solicita el último recibo del IBI. Las deudas pendientes de este impuesto pueden generar complicaciones, ya que determinados importes impagados pueden exigirse sobre el propio inmueble.
Impuesto sobre la Renta de no Residentes por imputación de rentas o alquileres
Los propietarios extranjeros que no sean residentes fiscales en España pueden tener que presentar el Modelo 210, correspondiente al Impuesto sobre la Renta de no Residentes.
El tratamiento fiscal depende del uso que hagas de la propiedad:
1. Vivienda de uso personal o desocupada
Si utilizas la vivienda durante las vacaciones o la mantienes disponible para uso personal, España generalmente calcula una renta inmobiliaria imputada, aunque no obtengas ningún ingreso por alquiler.
La cantidad imponible suele calcularse aplicando:
- El 2 % del valor catastral; o
- El 1,1 % si el valor catastral ha sido revisado dentro del periodo establecido legalmente.
El tipo del impuesto para no residentes suele ser del 19 % para los residentes de la UE/EEE que cumplen los requisitos correspondientes y del 24 % para otros no residentes.
Por ejemplo, si una propiedad tiene un valor catastral de 100.000 € y corresponde aplicar el cálculo del 1,1 %, la renta imputada será de 1.100 €. Con un tipo del 24 %, el impuesto anual ascendería a 264 €.
2. Vivienda alquilada a inquilinos
Si alquilas tu propiedad en España, los ingresos del alquiler suelen estar sujetos a tributación en España. Los contribuyentes de la UE/EEE que cumplan las condiciones aplicables pueden deducir determinados gastos admisibles, mientras que el cálculo es diferente para otros no residentes.
Los ingresos por alquiler se declaran normalmente mediante el Modelo 210, cuyos plazos de presentación dependen de las circunstancias aplicables.
Cuotas de comunidad y mantenimiento
Si compras un apartamento o una vivienda dentro de una urbanización, probablemente pasarás a formar parte de una comunidad de propietarios.
Las cuotas de comunidad contribuyen a cubrir gastos compartidos como:
- Limpieza y mantenimiento del edificio.
- Ascensores, piscinas y jardines.
- Seguridad e iluminación de las zonas comunes.
- Reparaciones de estructuras e instalaciones compartidas.
El importe depende del inmueble, de las instalaciones comunes y de la cuota de participación de cada propietario. Un edificio con piscina, gimnasio y servicio de conserjería generalmente tendrá cuotas más elevadas que un pequeño bloque de apartamentos.
Antes de comprar, solicita el presupuesto comunitario más reciente, los justificantes de pago y las actas de las últimas reuniones. Así podrás identificar posibles reformas futuras o derramas extraordinarias.
También debes reservar dinero para la electricidad, el agua, internet, el seguro y el mantenimiento periódico. Si vives en el extranjero, puede resultar útil contratar una empresa de gestión de propiedades para supervisar la vivienda, coordinar reparaciones y gestionar los alquileres.
Lista de comprobación legal | Cómo evitar los errores más habituales
Antes de comprar una propiedad en España, debes comprobar mucho más que su titularidad y el precio anunciado. La revisión legal permite identificar deudas pendientes, construcciones no autorizadas, restricciones urbanísticas y otros problemas que podrían afectar a tu capacidad para utilizar, alquilar o vender el inmueble.
Un abogado inmobiliario español debería revisar de forma independiente los siguientes documentos y registros antes de que firmes un contrato de compraventa vinculante.
Comprobaciones esenciales antes de firmar
| Qué comprobar | Por qué es importante |
|---|---|
| Nota simple | Confirma la titularidad registral, las hipotecas, los embargos y otras cargas |
| Datos catastrales | Comprueba la ubicación, superficie y clasificación registral del inmueble |
| Licencias urbanísticas | Confirma que la construcción y las ampliaciones cuentan con las autorizaciones necesarias |
| Licencia de ocupación | Acredita si la vivienda puede ocuparse legalmente |
| Certificado de deudas con la comunidad | Identifica posibles cuotas de comunidad pendientes |
| Recibos del IBI | Permite comprobar si existen impuestos municipales impagados |
| Certificado energético | Informa sobre la eficiencia energética del inmueble |
| Inspección del edificio | Permite identificar defectos estructurales, humedades y reparaciones necesarias |
La nota simple es especialmente importante porque identifica las cargas y restricciones inscritas. Sin embargo, no sustituye a una inspección física ni a la revisión de los registros urbanísticos municipales.
Problemas habituales que deben evitar los compradores extranjeros
Algunos problemas son difíciles de detectar durante una visita ordinaria a la vivienda:
- Ampliaciones no autorizadas: una terraza cerrada, una habitación adicional o una piscina pueden carecer de la correspondiente autorización urbanística.
- Discrepancias catastrales: la superficie real de la propiedad puede no coincidir con los datos del Catastro o del Registro de la Propiedad.
- Deudas pendientes: las cuotas de comunidad, las hipotecas u otras cargas vinculadas al inmueble pueden generar problemas después de formalizar la compraventa.
- Restricciones en propiedades rústicas: algunas viviendas rurales están sujetas a limitaciones de construcción o uso del suelo que afectan a las reformas y a futuros proyectos.
- Problemas urbanísticos en las urbanizaciones: los inmuebles situados en promociones con infraestructuras sin terminar o problemas urbanísticos sin resolver pueden implicar riesgos económicos y legales adicionales.
Nunca confíes exclusivamente en la información facilitada por la agencia inmobiliaria o el vendedor. Encarga a un abogado independiente que verifique la documentación y obtenga confirmación por escrito de cualquier condición importante antes de transferir una señal.
Obra nueva frente a vivienda de segunda mano | Principales diferencias
Los compradores extranjeros en España suelen elegir entre viviendas de nueva construcción adquiridas directamente a promotoras y viviendas de segunda mano compradas a sus propietarios actuales. Ambas opciones presentan diferencias económicas y legales.
| Factor | Vivienda de obra nueva | Vivienda de segunda mano |
|---|---|---|
| Vendedor | Promotora o empresa constructora | Propietario particular |
| Impuesto principal de compra | 10 % de IVA | ITP autonómico |
| Impuesto adicional | AJD | Normalmente no se paga AJD en una compraventa ordinaria de segunda mano |
| Estado | Construcción nueva | Depende de la antigüedad y el mantenimiento |
| Forma de pago | A menudo, pagos fraccionados durante la construcción | Normalmente, señal seguida del pago final |
| Riesgo principal | Retrasos en la construcción y solvencia de la promotora | Defectos existentes y problemas pendientes |
¿Qué debes comprobar al comprar una vivienda sobre plano?
Una vivienda sobre plano se compra antes de que termine su construcción. Puede ofrecer instalaciones modernas y más posibilidades de elegir la distribución, pero pagar antes de recibir las llaves implica riesgos adicionales.
La legislación española exige que los anticipos destinados a la compra de viviendas en construcción que cumplan los requisitos estén protegidos mediante un aval bancario o un seguro, una vez concedida la licencia de edificación correspondiente. La protección debe cubrir las cantidades entregadas, incluidos los impuestos aplicables y los intereses legales.
Antes de realizar cualquier pago, comprueba:
- La identidad de la promotora y su trayectoria.
- La licencia de obras y los planos de construcción aprobados.
- El aval bancario individual o el certificado de seguro.
- El calendario de construcción y la fecha contractual de entrega.
- Las especificaciones de la vivienda, las condiciones de entrega y las cláusulas de cancelación.
El Banco de España explica que los anticipos deben depositarse en una cuenta especial protegida mediante la garantía exigida legalmente.
En las viviendas de segunda mano, presta especial atención al estado del edificio, el historial de reformas, las finanzas de la comunidad y el cumplimiento de la normativa urbanística. Una inspección técnica independiente puede ayudar a detectar costes de reparación que no resultan evidentes durante una visita.
¿Comprar una propiedad da derecho a obtener la residencia en España?
No. Comprar una propiedad en España no te concede automáticamente el derecho a vivir en el país, obtener un permiso de residencia ni adquirir la nacionalidad española. Esta distinción es especialmente importante para los compradores extracomunitarios que contemplan la adquisición de una vivienda como parte de sus planes de inmigración.
¿Qué ocurrió con la Golden Visa española?
Hasta abril de 2025, los inversores de fuera de la UE podían obtener la residencia española mediante determinadas inversiones, incluida la compra de propiedades por un valor mínimo de 500.000 €.
Sin embargo, España puso fin oficialmente al programa Golden Visa el 3 de abril de 2025, tras la entrada en vigor de la Ley Orgánica 1/2025. Las nuevas compras inmobiliarias ya no permiten obtener permisos de residencia para inversores.
¿Qué alternativas tienen los propietarios extranjeros?
Los compradores extranjeros que quieran vivir en España deben cumplir los requisitos de otra vía de inmigración.
| Opción de residencia | Finalidad principal |
|---|---|
| Visado no lucrativo | Vivir en España sin trabajar |
| Visado para nómadas digitales | Trabajar a distancia para empresas o clientes extranjeros que cumplan los requisitos |
| Visado de trabajo | Trabajar para una empresa española que cumpla las condiciones |
| Visado para emprendedores | Desarrollar un proyecto empresarial innovador que reúna los requisitos |
| Libre circulación de la UE | Derechos de residencia para ciudadanos de la UE/EEE que cumplan las condiciones y nacionales suizos |
Ser propietario de una vivienda puede ayudarte a demostrar que dispones de alojamiento, pero no sustituye los requisitos económicos, laborales ni de otro tipo exigidos para obtener estos permisos de residencia.
Nota fiscal importante para 2026: los propietarios no residentes también deben comprobar las últimas normas del Modelo 210. La Agencia Tributaria española actualizó sus procedimientos de presentación en junio de 2026, y el cálculo de la renta imputada del 1,1 % está sujeto a una regla móvil de diez periodos impositivos, en lugar del límite anterior de 2012 que todavía aparece en algunas guías.
Resumen
Comprar una propiedad en España siendo extranjero en 2026 es posible tanto para ciudadanos de la UE como de fuera de ella, sean residentes españoles o no residentes. España no establece restricciones generales a la propiedad inmobiliaria por parte de extranjeros, y no necesitas un permiso de residencia para comprar una vivienda. Sin embargo, debes obtener un NIE (Número de Identidad de Extranjero) para completar los trámites legales y fiscales.
El proceso de compraventa suele incluir seis pasos principales:
- Obtener el NIE y preparar la documentación financiera necesaria.
- Abrir una cuenta bancaria española si es necesario para realizar los pagos y cubrir los gastos recurrentes.
- Elegir una propiedad y encargar una revisión legal independiente.
- Firmar el contrato de reserva o de arras y entregar la señal acordada.
- Formalizar la compraventa mediante la firma de la escritura pública ante notario.
- Pagar los impuestos correspondientes e inscribir la propiedad a tu nombre.
La planificación financiera es igual de importante. Además del precio de compra, reserva aproximadamente entre un 10 % y un 14 % adicional para impuestos y gastos de compraventa, dependiendo de la comunidad autónoma y del tipo de inmueble. Las viviendas de segunda mano suelen estar sujetas al ITP, mientras que las de obra nueva normalmente tributan al 10 % de IVA, más el AJD autonómico.
Los propietarios no residentes también deben tener en cuenta el IBI anual, el posible Impuesto sobre la Renta de no Residentes, las cuotas de comunidad, los seguros y el mantenimiento. Si tienes previsto alquilar la propiedad, pueden aplicarse obligaciones fiscales adicionales y normativas locales sobre alquileres.
Por último, recuerda que ser propietario de una vivienda no te concede la residencia española. El programa Golden Visa terminó el 3 de abril de 2025, por lo que los compradores extracomunitarios deben cumplir los requisitos de otra vía de inmigración si desean vivir en España.
La opción más segura es contratar a un abogado inmobiliario español independiente, verificar la titularidad y las licencias urbanísticas, calcular todos los gastos de adquisición y evitar entregar una señal importante antes de completar las comprobaciones legales.
Preguntas frecuentes sobre cómo comprar una propiedad en España siendo extranjero
¿Necesito ser residente para comprar una propiedad en España?
No. Los extranjeros pueden comprar propiedades en España sin convertirse en residentes. Tanto los ciudadanos de la UE como los de países extracomunitarios pueden adquirir apartamentos, casas y propiedades de inversión, aunque vivan permanentemente en otro país.
Sin embargo, generalmente necesitas un NIE para completar la operación y cumplir tus obligaciones fiscales en España. Si tienes previsto permanecer en el país más tiempo del permitido para los visitantes, debes obtener el permiso de residencia correspondiente.
¿Cuánto cuestan los gastos adicionales al precio de compra?
Por lo general, los compradores extranjeros deberían reservar entre un 10 % y un 14 % adicional sobre el precio de compra para cubrir los impuestos y los gastos de la operación.
La cantidad depende de si la vivienda es de obra nueva o de segunda mano y de dónde se encuentre. Las viviendas de segunda mano suelen estar sujetas al ITP, mientras que las de obra nueva tributan al 10 % de IVA, más el AJD.
También debes incluir en tu presupuesto los honorarios legales y los gastos de notaría y Registro de la Propiedad.
¿Qué es el NIE y cómo puedo obtenerlo?
El NIE (Número de Identidad de Extranjero) es un número de identificación personal asignado a los ciudadanos extranjeros en España. Es necesario para comprar propiedades, pagar impuestos y realizar muchas otras operaciones financieras y administrativas.
Puedes obtenerlo a través de:
- Una comisaría de policía o una oficina de extranjería autorizada en España.
- Un consulado español en tu país de residencia.
- Un representante autorizado que actúe mediante un poder notarial.
Generalmente necesitas el pasaporte, el formulario EX-15 cumplimentado, el justificante del pago de la tasa correspondiente y documentación que explique por qué necesitas el NIE.
¿Puedo comprar una propiedad en España sin viajar al país?
Sí. Puedes completar una compraventa a distancia designando a un representante mediante un poder notarial.
Tu abogado en España puede encargarse de revisar los documentos, firmar contratos cuando esté autorizado para ello, coordinar los pagos y representarte ante el notario. Si el poder notarial se otorga en el extranjero, puede necesitar una apostilla y una traducción jurada al español.
Contar con un abogado independiente es especialmente importante cuando no puedes inspeccionar personalmente la propiedad ni acudir a la firma.
¿Los impuestos son diferentes para los compradores de fuera de la UE?
Los principales impuestos de adquisición de una propiedad suelen ser los mismos para los compradores de la UE y de fuera de ella. Ambos grupos normalmente pagan el ITP autonómico al comprar una vivienda de segunda mano, o el IVA y el AJD al adquirir una vivienda de obra nueva.
Sin embargo, los compradores extracomunitarios pueden recibir un tratamiento fiscal diferente dependiendo de su país de residencia fiscal. Por ejemplo, el tipo general del Impuesto sobre la Renta de no Residentes en España es del 24 % para muchos residentes de países no comunitarios, frente al 19 % aplicable a los residentes de la UE/EEE que cumplen los requisitos correspondientes.
También es importante distinguir el impuesto adicional propuesto para determinadas compras inmobiliarias de ciudadanos no comunitarios no residentes de los impuestos que ya están en vigor: no debe considerarse un gasto aplicable mientras no se apruebe como ley.
¿Cuánto tiempo se tarda en comprar una propiedad en España?
Una compraventa inmobiliaria sencilla en España suele tardar entre cuatro y ocho semanas desde que se acuerda el precio hasta la firma de la escritura definitiva.
No obstante, los plazos pueden variar:
- Obtención del NIE: a menudo entre una y cuatro semanas, dependiendo de la vía de solicitud.
- Revisión legal: aproximadamente entre una y dos semanas.
- Aprobación de la hipoteca: puede requerir varias semanas.
- Firma del contrato y formalización de la compraventa: normalmente entre cuatro y ocho semanas, dependiendo de lo acordado.
Las compras a distancia, las estructuras de propiedad complejas, los problemas urbanísticos y las solicitudes de hipoteca pueden prolongar el proceso.
¿Necesito una cuenta bancaria española para comprar una propiedad?
Tener una cuenta bancaria española no es un requisito legal absoluto para todas las compraventas inmobiliarias. Sin embargo, disponer de una puede facilitar considerablemente la operación.
Es útil para pagar las señales, transferir el importe restante de la compraventa, liquidar los impuestos y organizar los pagos periódicos del IBI, las cuotas de comunidad y los suministros.
Los bancos pueden solicitar el pasaporte, el NIE, un justificante de domicilio y documentos que acrediten el origen de los fondos. Algunos también exigen documentación adicional a los no residentes.
¿Cuál es la diferencia entre el ITP y el IVA al comprar una vivienda?
El ITP y el IVA son dos impuestos diferentes que se aplican según el tipo de operación inmobiliaria.
- ITP (Impuesto sobre Transmisiones Patrimoniales): se aplica generalmente al comprar una vivienda de segunda mano a un vendedor particular. El tipo depende de la comunidad autónoma.
- IVA (Impuesto sobre el Valor Añadido): se aplica generalmente a las viviendas residenciales de nueva construcción adquiridas directamente a una promotora, con un tipo general del 10 %.
Las compras de viviendas de obra nueva también suelen estar sujetas al AJD (Impuesto sobre Actos Jurídicos Documentados). En las Islas Canarias se aplica el IGIC en lugar del IVA.
¿Pueden los extranjeros conseguir una hipoteca en España?
Sí. Los bancos españoles conceden hipotecas a compradores extranjeros, incluidos los no residentes. Sin embargo, los solicitantes no residentes suelen obtener porcentajes de financiación inferiores a los de los residentes.
Muchos bancos ofrecen a los no residentes una financiación aproximada del 60 % al 70 % del valor de la propiedad. Esto significa que deberías preparar una entrada del 30 % al 40 %, además de los impuestos y otros gastos.
Los bancos suelen solicitar justificantes de ingresos, documentación laboral o empresarial, extractos bancarios, declaraciones fiscales e información sobre los compromisos financieros existentes.
¿Sigue existiendo la Golden Visa para comprar propiedades en 2026?
No. España puso fin al programa Golden Visa el 3 de abril de 2025. Las nuevas compras inmobiliarias ya no permiten obtener un permiso de residencia para inversores, independientemente del precio de adquisición.
Los extranjeros pueden seguir comprando propiedades en España como inversión o segunda residencia, pero ser propietario no concede derechos de residencia.
Entre las vías alternativas se encuentran el visado para nómadas digitales, el visado no lucrativo, los permisos de residencia por motivos laborales y las opciones de residencia para emprendedores que cumplan los requisitos. Cada una tiene sus propias condiciones económicas y de elegibilidad.